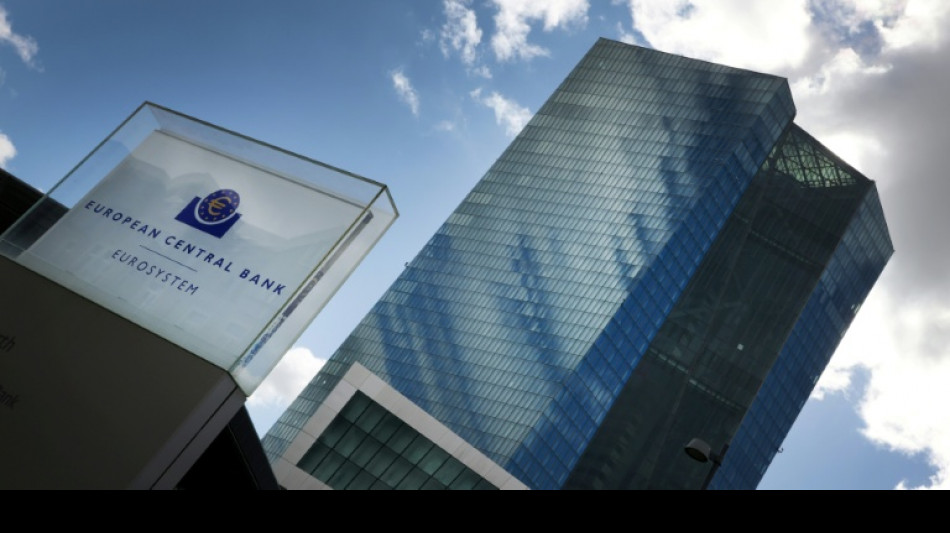
Tensions sur la dette française : l'aide de la BCE peu probable / Photo: Daniel ROLAND - AFP
 Budget britannique : un peu d'air promis aux ménages, sous l'œil des marchés
 Taux directeurs : la Fed tentée par l'abstention avant les élections de mi-mandat aux États-Unis
 Charles III, pressé sur l'esclavage, entame une visite dans les Caraïbes
 Wall Street clôture en hausse, prises de bénéfices avant la Fed
 Dangote, l'homme le plus riche d'Afrique ou le capitalisme industriel tambour battant
 Wall Street ouvre en hausse, attend la Fed
 Vente de SFR: le CSE de l'opérateur débouté d'une action en référé
 Le patron de Coopérative U évoque un "véritable effondrement de la consommation de carburant"
 Appels à réparations pour l'esclavage: Charles III en visite délicate aux Caraïbes
 L'optimisation fiscale, possible piste pour financer les mesures sur les lycées, selon Amiel
La flambée des coûts d'emprunt de la France et l'ampleur de sa dette peuvent avoir un effet déstabilisateur pour la zone euro, pour autant une intervention de la Banque centrale européenne est peu probable en l'état. Explications.
Pourquoi les marchés sanctionnent la France
L'examen du budget 2027 a débuté mardi à l'Assemblée nationale avec l'objectif de ramener le déficit public à 5% du PIB l'an prochain.
Mais l'adoption du texte apparaît incertaine en l'absence de majorité claire et à l'approche de l'élection présidentielle.
Les investisseurs réclament donc une rémunération plus élevée pour financer l'Etat français - 4,87% mercredi pour l'emprunt à 10 ans après avoir frôlé les 5% récemment - en portant l'écart avec le Bund allemand à un niveau inédit depuis la crise des dettes souveraines européennes.
Quel mécanisme à la BCE ?
La France étant la deuxième économie de la zone euro, une crise de sa dette pourrait avoir un effet d'entraînement pour la monnaie unique dont la Banque centrale est la gardienne.
En juillet 2022, la Banque s'est doté d'Instrument de protection de la transmission (TPI) qui permet en théorie des achats potentiellement illimités d'obligations d'Etat. Un moyen de relâcher les tensions sur les coûts d'emprunts des Etats.
Son objectif est de lutter contre d'éventuels mouvements de marché jugés "désordonnés" ou "injustifiés" qui empêcheraient certains pays de se financer normalement et entraveraient la bonne transmission de la politique monétaire dans l'ensemble de la zone euro.
L'outil avait été conçu alors que les marchés s'inquiétaient de la situation italienne.
La présidente de la BCE Christine Lagarde expliquait alors que la stabilité des prix, mandat principal de l'institut monétaire, reposait aussi sur la stabilité financière.
Lorsque le TPI a été créé, l'écart entre le rendement des obligations italiennes et allemandes à dix ans approchait les 250 points de base. Le niveau actuel des "spreads" français (près de 150 points) reste nettement inférieur.
La France peut-elle bénéficier du TPI ?
A ce stade, la réponse est plutôt non.
Pour être éligible, un pays doit notamment présenter des finances publiques considérées comme soutenables et respecter le cadre budgétaire européen. Mais surtout, la BCE doit juger que la hausse des coûts de financement n'est pas justifiée par les fondamentaux économiques du pays concerné.
Or la tension actuelle sur la dette française est largement attribuée à sa montagne de dettes, ses difficultés budgétaires et aux incertitudes politiques entourant l'adoption du budget.
"Les moyens d'enrayer l'envolée des taux de rendement sur la dette française doivent être d'abord trouvés en France", a martelé mercredi Christine Lagarde.
Un haut responsable de l'Eurosystème confiait récemment, sous couvert d'anonymat, que les marchés avaient tort de penser que la BCE interviendrait automatiquement lorsqu'il s'agit d'un problème "essentiellement politique".
L'institution de Francfort "ne voudra vraisemblablement pas soulager trop tôt les responsables politiques français de la pression exercée par les marchés", commente Jörg Krämer, chef économiste chez Commerzbank.
Quelles autres options ?
Christine Lagarde a dit à plusieurs reprises que la proposition du candidat LFI (gauche radicale) à la présidentielle Jean-Luc Mélenchon, d'annuler une partie de la dette de la France détenue par l'Eurosystème, serait "contraire aux traités européens" mais aussi "techniquement aléatoire et financièrement très dangereux".
L'autre instrument anti-crise de la BCE, les OMT (Opérations monétaires sur titres), créées en 2012, n'a jamais été utilisé. Son activation nécessite qu'un pays bénéficie d'un programme du Mécanisme européen de stabilité (MES). Or, la France est encore loin d'être contrainte à demander telle mesure.
Une vague de prêts géants aux banques, pour qu'elles investissent à leur tour dans la dette souveraine, paraît peu probable.
Quant à une baisse des taux d'intérêts, elle paraît pour le moment exclue, la BCE restant focalisée sur le retour de l'inflation à 2%.
M.Mendoza--CPN