Gebühren können Altersvorsorge über 40 Jahre erheblich mindern
 Gegenpol zu China und USA: Merz wirbt in Japan für "Allianz für regelgebundenen Handel"
 Chemiekonzern BASF hebt erneut Gewinnerwartung
 Gewinnmarge von Mercedes' Autosparte im dritten Quartal fast halbiert
 Studie: Aufweichung von EU-Verbrenner-Aus könnte tausende Jobs kosten
 Bitcoin fällt vor Fed-Entscheidung unter 80.000 Dollar
 Suche nach Atom-Endlager konzentriert sich auf fünf Prozent der Bundesfläche
 Airbus-Kredit: USA stellen Vereinbarung mit EU in Frage
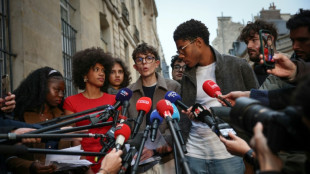 Frankreichs Regierung ruft zum Blockade-Ende auf - Schüler wollen weiter protestieren
 Angriff unter Clans: Auto fährt in Niedersachsen in Menschengruppe
 Münchener Chiphersteller Infineon investiert 1,1 Milliarden Euro in Österreich
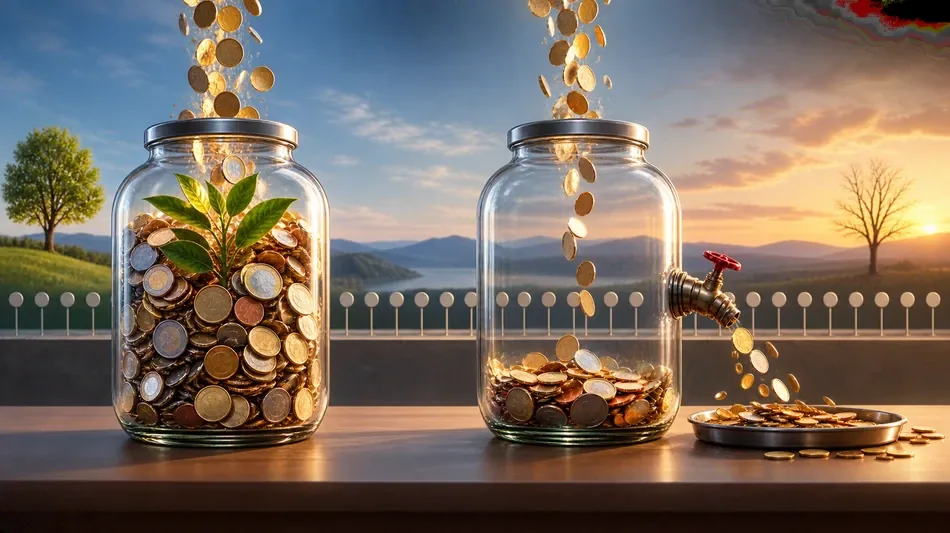
Eine Modellrechnung zeigt, wie stark laufende Kosten den Ertrag eines Altersvorsorgedepots reduzieren können. Bei hohen Einzahlungen ergibt sich über 40 Jahre ein Unterschied von bis zu 160.000 Euro gegenüber einem gebührenfreien Depot.
Bei langfristigen privaten Altersvorsorgeprodukten können bereits scheinbar geringe jährliche Gebühren große Auswirkungen auf das Endvermögen haben. Eine Modellrechnung über 40 Jahre verdeutlicht, dass Kosten bei hohen Sparraten einen Unterschied von bis zu 160.000 Euro ausmachen können.
Die Berechnung geht von einer durchschnittlichen jährlichen Rendite von fünf Prozent aus. Für das geplante Standard-Altersvorsorgedepot sieht der gesetzliche Rahmen Effektivkosten von höchstens einem Prozent pro Jahr vor. Schöpft ein Anbieter diese Grenze vollständig aus, gehen über die gesamte Laufzeit rund 22 Prozent des möglichen Vermögens verloren.
Bei einer monatlichen Sparrate von 100 Euro fällt das Endguthaben nach dieser Rechnung um etwa 32.000 Euro niedriger aus als bei einem vollständig gebührenfreien Depot. Wer monatlich 500 Euro und damit einen großen Teil des Förderrahmens einzahlt, erreicht nach 40 Jahren einen Unterschied von ungefähr 160.000 Euro.
Wird der Betrag anschließend über 25 Jahre als Rente ausgezahlt, entspricht die Differenz im ungünstigsten Modellfall rund 533 Euro weniger pro Monat. Die Zahlen hängen von den angenommenen Renditen, Kosten, Einzahlungen und der späteren Auszahlungsdauer ab und stellen keine garantierte Entwicklung dar.
Als Beispiel für ein günstigeres Modell wird ein Standarddepot von Scalable Capital genannt. Der Anbieter erhebt dafür keine Depotgebühr. Zusammen mit den Kosten der verwendeten börsengehandelten Indexfonds sollen die Gesamtkosten voraussichtlich bei 0,15 Prozent pro Jahr liegen.
Bei einer monatlichen Sparrate von 100 Euro würden sich die Kosten über die Laufzeit in diesem Modell auf etwa 5.400 Euro summieren, verglichen mit rund 32.000 Euro bei jährlichen Effektivkosten von einem Prozent.
Die Bedeutung privater Vorsorge nimmt zu, während die Bundesregierung ihre Rentenreform vorantreibt. Bundeskanzler Friedrich Merz hatte erklärt, die gesetzliche Rente könne künftig vor allem eine Basisabsicherung darstellen. Verbraucher sollten deshalb bei ergänzenden Produkten nicht nur Renditeversprechen, sondern insbesondere laufende Gebühren vergleichen.
L.Peeters--CPN