BFH gewährt Leiharbeitern mit befristeten Einsätzen Steuervorteil / Foto: JACQUES DEMARTHON - AFP/Archiv
 Vor Kongresswahlen: US-Notenbank Fed lässt Leitzins unverändert
 US-Zentralbank Fed lässt Leitzins unverändert
 Cousin von Albert II. von Monaco tot - fahrlässige Tötung vermutet
 Dänischer Tierschutzminister will sich für Verbot von "Turbo-Hähnchen" einsetzen
 Mercedes will weitere Stellen in Deutschland abbauen
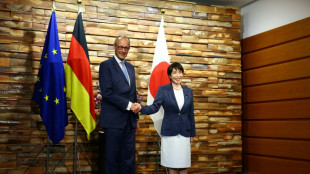 Gegenpol zu China und USA: Merz wirbt für neue Wirtschaftsallianz mit Japan
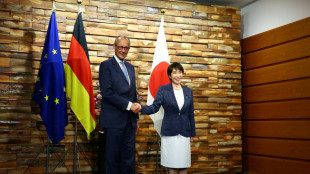 Gegenpol zu China und USA: Merz wirbt in Japan für "Allianz für regelgebundenen Handel"
 Chemiekonzern BASF hebt erneut Gewinnerwartung
 Gewinnmarge von Mercedes' Autosparte im dritten Quartal fast halbiert
Der Bundesfinanzhof (BFH) hat Leiharbeitern mit befristeten Einsätzen einen Steuervorteil zugesprochen. Wie das Gericht in München am Donnerstag erklärte, können Leiharbeitnehmer steuerlich höhere Wegekosten geltend machen, wenn ihr Einsatzort immer wieder neu befristet wird. Dies gelte auch dann, wenn es sich stets um denselben Einsatzort handelt. (Az: VI R 32/20)
Geklagt hatte ein Mann mit unbefristetem Arbeitsverhältnis als "überbetrieblicher Mitarbeiter" bei einer Leiharbeitsfirma in Niedersachsen. Mit einem Kunden schloss die Leihfirma mehrfach befristete Verträge ab, die sich lückenlos aneinanderreihten. Über mehrere Jahre wurde der Kläger durchgehend bei diesem Kunden eingesetzt.
Das Finanzamt ging daher von einem festen Arbeitsort aus und erkannte wie üblich nur die einfache Wegstrecke als steuerliche Pendlerpauschale an. Der Kläger wollte die doppelte Strecke für Hin- und Rückweg absetzen. Es handele sich um Dienstreisen, argumentierte er.
Dieser Einschätzung folgte nun der BFH. Arbeitsort sei laut Gesetz ein Betrieb des Arbeitgebers oder eines vom Arbeitgeber bestimmten Dritten, dem der Arbeitnehmer "dauerhaft zugeordnet ist".
Arbeitgeber sei im vorliegenden Fall die Leiharbeitsfirma, führte das Gericht aus. Der dort beschäftigte Kläger sei verpflichtet, bei wechselnden Kunden zu arbeiten. Im Streitjahr 2014 sei dies zwar durchgehend dieselbe Firma gewesen, da die Einsätze aber auf zunächst neun und dann nochmals drei Monate befristet waren, sei der Kläger diesem Kunden nicht "dauerhaft zugeordnet" gewesen.
C.Peyronnet--CPN